Как алтернативните горива могат да променят картата на бункеровъчните пристанища
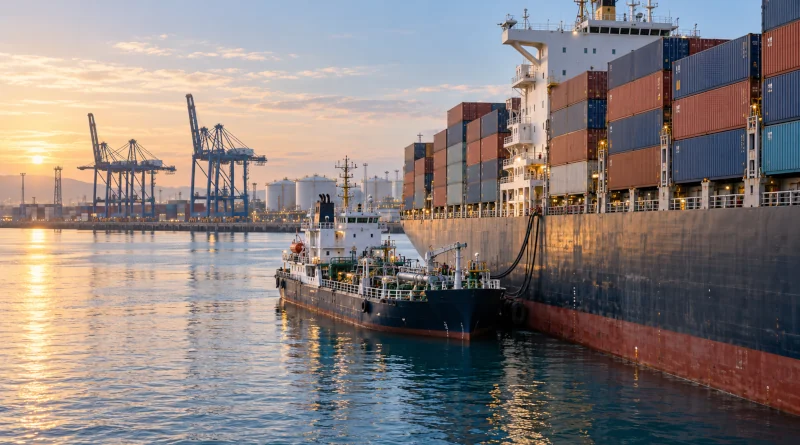
Преходът към алтернативни корабни горива може да промени не само начина, по който се задвижват корабите, но и пристанищата, в които те бункероват.
Наред с утвърдените бункеровъчни центрове могат да се появят нови регионални доставчици, а конкуренцията между пристанищата все повече да зависи не само от цената на доставеното гориво, но и от надеждността на снабдяването и организацията на пристанищните операции.
Това е един от въпросите, които поставя изследването „Study on Potential Demand and Pricing of Alternative Marine Fuels in India“, изготвено от DNV по програмата GreenVoyage2050 на Международната морска организация (IMO). Докладът разглежда потенциала на Индия да се развие като регионален център за бункероване с алтернативни горива, но изводите му дават основа и за по-широк поглед върху бъдещата конкуренция между пристанищата.
Географията е предимство, но не е достатъчна
Индия се намира в близост до важни морски маршрути между Източна Азия, Близкия изток и Европа. Географското положение обаче само по себе си не гарантира, че преминаващите кораби ще се отклонят, за да бункероват гориво.
Според DNV корабните оператори вземат предвид цялостната конкурентоспособност на бункероването: цената на горивото, разходите за доставката му до кораба, пристанищните такси, надеждността и времето, необходимо за операцията. Едно пристанище може да се намира близо до натоварен маршрут, но това предимство да не е достатъчно, ако обслужването увеличава общите разходи за рейса.
Този принцип има значение далеч отвъд Индия. С навлизането на различни алтернативни горива пристанищата ще се конкурират не само с местоположението си, но и с възможността да осигурят цялостна и предвидима услуга за корабите.
От производствената цена до доставката на кораба
Възможността дадено гориво да се произвежда на конкурентна цена е само една част от уравнението. Между производствената площадка и кораба стоят транспортът, съхранението, доставката до мястото на бункероване и самата операция. Към тях могат да се добавят пристанищни такси и данъци.
В анализа си DNV оценява бъдещите разходи за алтернативни горива в Индия и околните региони. Разгледани са различни производствени пътища за амоняк и метанол, както и био-LNG и биодизел. Прогнозните диапазони за 2035 и 2047 г. включват разходи за суровини, производство, транспорт и съхранение, но не и всички пристанищни такси, данъци и специфични разходи за бункероване. Затова те не бива да се разглеждат като окончателна цена на горивото при доставката на кораба.
Според изследването Индия има потенциални предимства, свързани с възобновяемата енергия и наличието на биомаса. Дали те ще се превърнат в конкурентна бункеровъчна услуга обаче зависи и от изграждането на надеждна верига за доставка до пристанищата и корабите.
Колко струва отклонението от маршрута?
За да покаже как цената влияе върху решението за бункероване, DNV разглежда пример с контейнеровоз с капацитет около 18 000 TEU, плаващ по маршрут между Източна Азия и Западна Европа.
При използваните в модела допускания отклонението до индийското пристанище Cochin води до удължаване на маршрута и допълнителен престой. За да запази графика си, корабът трябва да увеличи скоростта си, което повишава разхода на гориво.
При равни цени на биометанола в Индия и конкурентното пристанище DNV изчислява, че отклонението до Cochin би увеличило разходите за рейса с приблизително 329 000 щатски долара. В разгледания случай около 5,5% по-ниска цена на горивото в Cochin би компенсирала допълнителните разходи.
Това не е универсален праг за всички кораби и пристанища. Резултатът зависи от конкретния маршрут, разстоянието, времето за бункероване, разхода на гориво и други допускания в модела. Примерът обаче показва защо дори пристанище в близост до основен маршрут трябва да предложи достатъчно предимства, за да оправдае отклонението.
Корабите, които вече посещават пристанището
Изследването посочва, че най-реалистичната първоначална възможност за Индия е да обслужва кораби, които вече посещават индийските пристанища за товарни операции, вместо да разчита предимно на привличане на преминаващи кораби.
Особено внимание е отделено на контейнеровозите по регулярни линии. Техните посещения следват определени маршрути и графици, което може да осигури по-предвидима основа за развитие на доставки. Съчетаването на бункероването с товарните операции също е важно за спазването на графика и ограничаването на допълнителния престой.
Това поставя интересен въпрос и пред други пристанища: дали съществуващият товарен трафик може да стане основа за постепенно изграждане на пазар за нови горива. В такъв модел горивото е част от по-широк пакет услуги, предлагани по време на пристанищния престой.
Различни горива, различни вериги за доставка
DNV очаква бъдещият пазар на корабни горива да бъде по-разнообразен от днешния, с няколко вида горива и потенциално по-големи регионални разлики в цените. Сред факторите са разходите за електроенергия и биомаса, както и транспортът и съхранението.
Според доклада много от алтернативните горива могат да изискват по-често бункероване заради по-ниската си енергийна плътност, както и специализирана инфраструктура в пристанищата. DNV разглежда също възможността в ранните етапи на пазара дългосрочните договори между производители и купувачи да играят съществена роля.
За пристанищата това означава, че решението за инвестиция ще бъде тясно свързано с въпроса кое гориво ще бъде търсено, в какви количества и от кои кораби. Развитието на производството, доставките и пристанищните съоръжения ще трябва да бъде съобразено с действителното търсене.
Поетапен подход за Индия
В индийския случай DNV препоръчва първоначалните усилия да се съсредоточат върху ограничен брой пристанища със значителна товарна дейност, сред които Mundra, JNPT, Chennai и Tuticorin.
Докладът посочва метанола като най-подходящо начално гориво и разглежда възможността за първи пилотен проект в Mundra, със снабдяване от Deendayal (Kandla). На по-късен етап се препоръчват разширяване на успешните операции и подготовка за бункероване с амоняк, включително разработване на насоки за безопасност и оценки за отделните пристанища.
Това е препоръчана последователност за Индия, а не универсална прогноза, че всички държави и пристанища ще следват един и същ път.
Нови възможности за пристанищата
Преходът към алтернативни горива може да създаде възможности за пристанища, които досега не са били сред водещите бункеровъчни центрове. Предимство биха могли да имат пристанищата, които съчетават достъп до производство на конкурентна цена, съществуващ поток от кораби, подходяща инфраструктура и надеждни услуги.
Същевременно изследването на DNV не прогнозира как точно ще се преразпределят световните пазарни дялове. То показва, че наличието на ресурси и близостта до морските маршрути са отправна точка, но не са достатъчни сами по себе си.
Дали нови пристанища ще се утвърдят като значими доставчици на алтернативни горива ще зависи от това доколко могат да превърнат своя потенциал в безопасна, надеждна и икономически конкурентна услуга за корабите.
Източник: DNV, Study on Potential Demand and Pricing of Alternative Marine Fuels in India, изготвено по програмата IMO GreenVoyage2050.
Maritime Global се реализира изцяло с доброволен и безвъзмезден труд от инж. Филип Карагьозов.
Ако статията Ви е харесала, можете да подкрепите сайта с малка сума. Вашата подкрепа ще помогне той да продължи да съществува.